 احمدرضا صمدی / خانه
فناوری روزمره به زبان ساده
یک کافه چند فنجان قهوه باید بفروشد تا به سود برسد؟
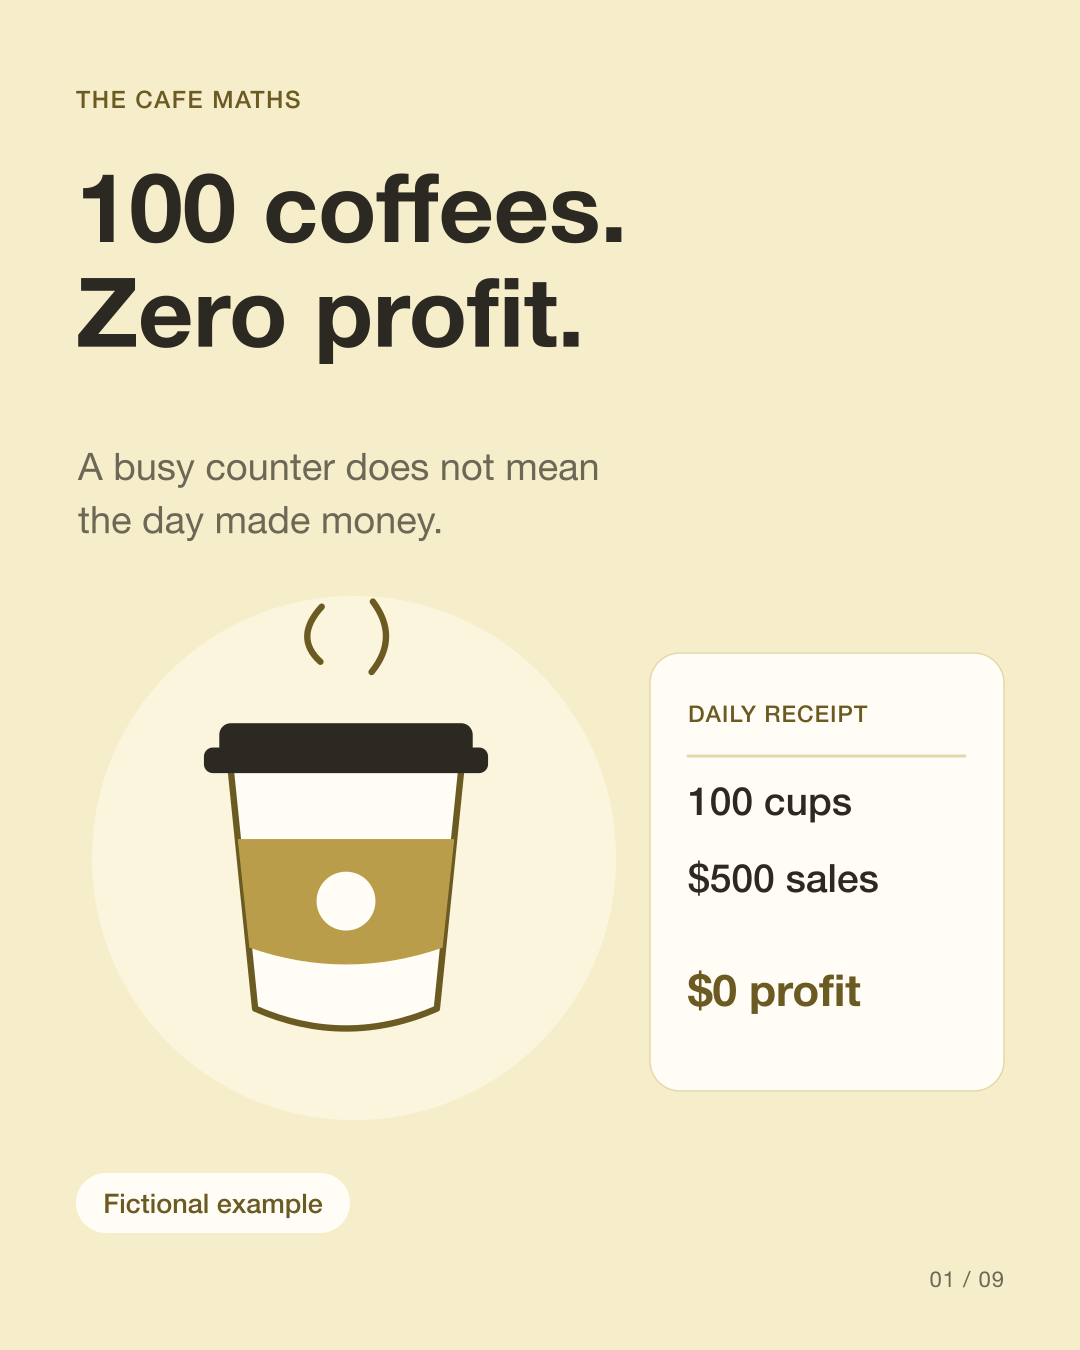
صد فنجان قهوه، پانصد دلار درآمد فروش و صفر سود عملیاتی. شلوغی پیشخوان ممکن است فقط هزینههای روز را پوشش دهد. محاسبه را با یک کافه فرضی دنبال کنیم.
قیمت
هر قهوه ۵ دلار فروخته میشود.
مبلغ باقیمانده
پس از ۲ دلار هزینه هر فروش، ۳ دلار باقی میماند.
نقطه سربهسر
۱۰۰ فنجان، ۳۰۰ دلار هزینه ثابت روز را پوشش میدهد.
روز با هزینه شروع میشود
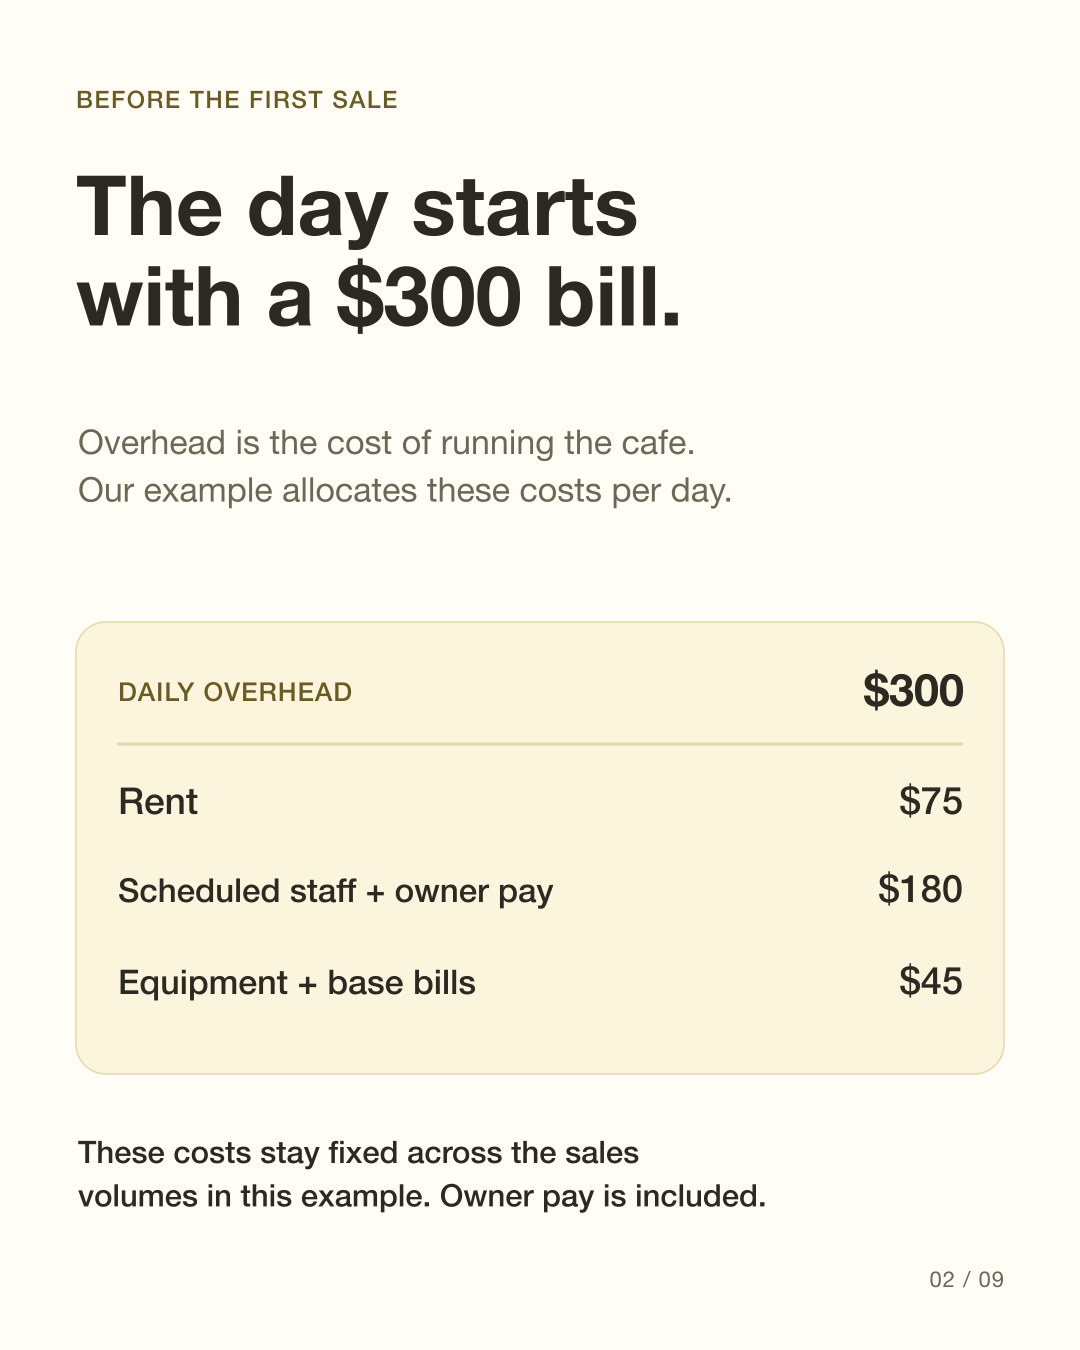
کافه فرضی ما فقط یک نوع قهوه میفروشد. به هر روز کاری ۳۰۰ دلار هزینه ثابت اختصاص میدهد: ۷۵ دلار اجاره، ۱۸۰ دلار دستمزد برنامهریزیشده کارکنان و صاحب کافه و ۴۵ دلار تجهیزات و قبوض پایه. این هزینههای اداره کسبوکار، جدا از هزینه هر فروش هستند. در محدوده فروش این مثال، مبلغشان ثابت میماند.
منبع: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
از فروش ۵ دلاری، ۵ دلار باقی نمیماند
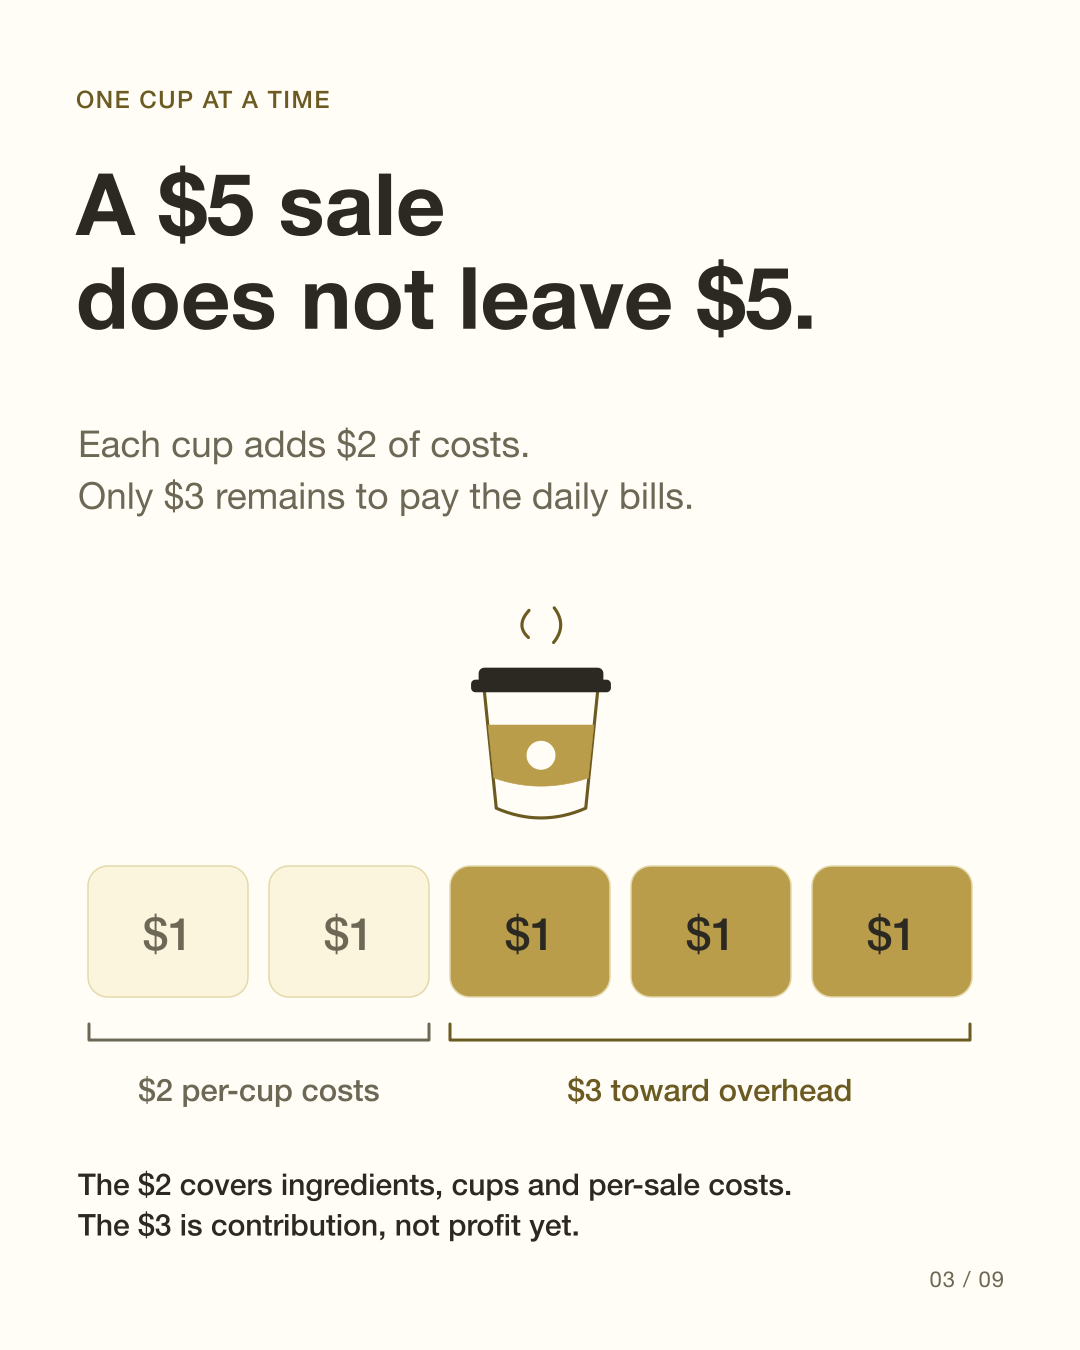
هر قهوه ۲ دلار هزینه اضافه دارد: مواد اولیه، لیوان و همه هزینههای فرضشده وابسته به فروش، از جمله کارمزد پرداخت. با کم کردن این مبلغ از قیمت ۵ دلاری، ۳ دلار برای پوشش هزینه ثابت روز باقی میماند. به این مبلغ، حاشیه مشارکت هر فنجان میگویند. تا وقتی هزینه ثابت پوشش داده نشده، این مبلغ سود نیست.
منبع: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
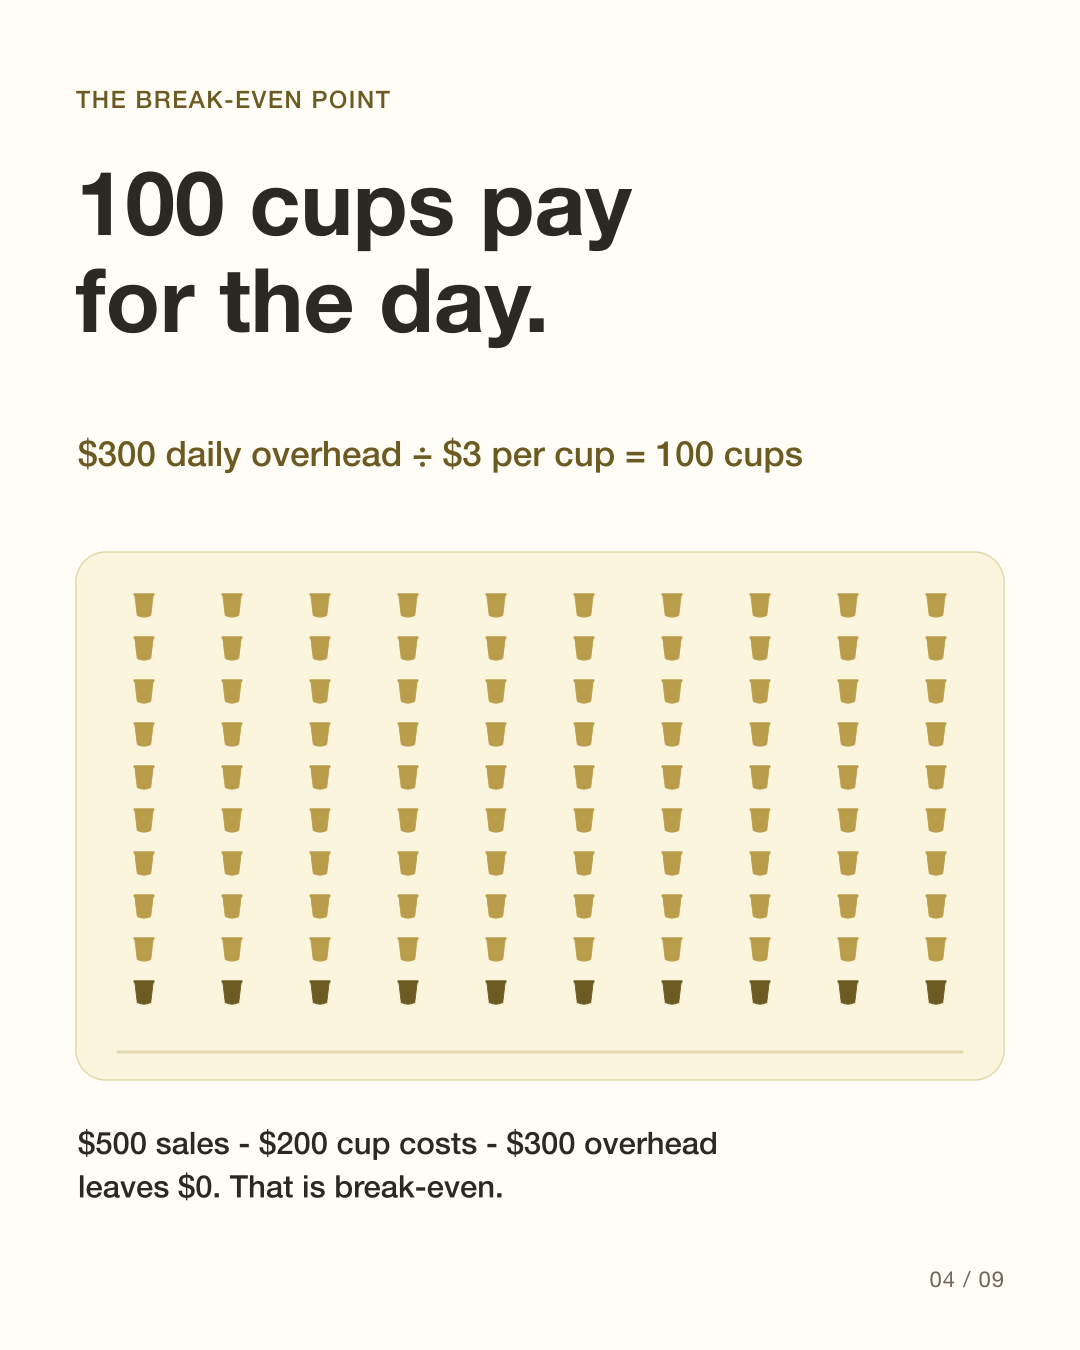
۱۰۰ فنجان هزینه روز را میپردازد
هزینه ثابت روز را بر مبلغ باقیمانده هر فنجان تقسیم کنید: ۳۰۰ ÷ (۵ - ۲) = ۱۰۰ فنجان. با فروش ۱۰۰ قهوه، درآمد ۵۰۰ دلار، مجموع هزینههای وابسته به فنجانها ۲۰۰ دلار و هزینه ثابت ۳۰۰ دلار است. نتیجه صفر است. این نقطه سربهسر است: فروش، هزینههای عملیاتی این مدل را پوشش میدهد و سود یا زیان عملیاتی باقی نمیماند.
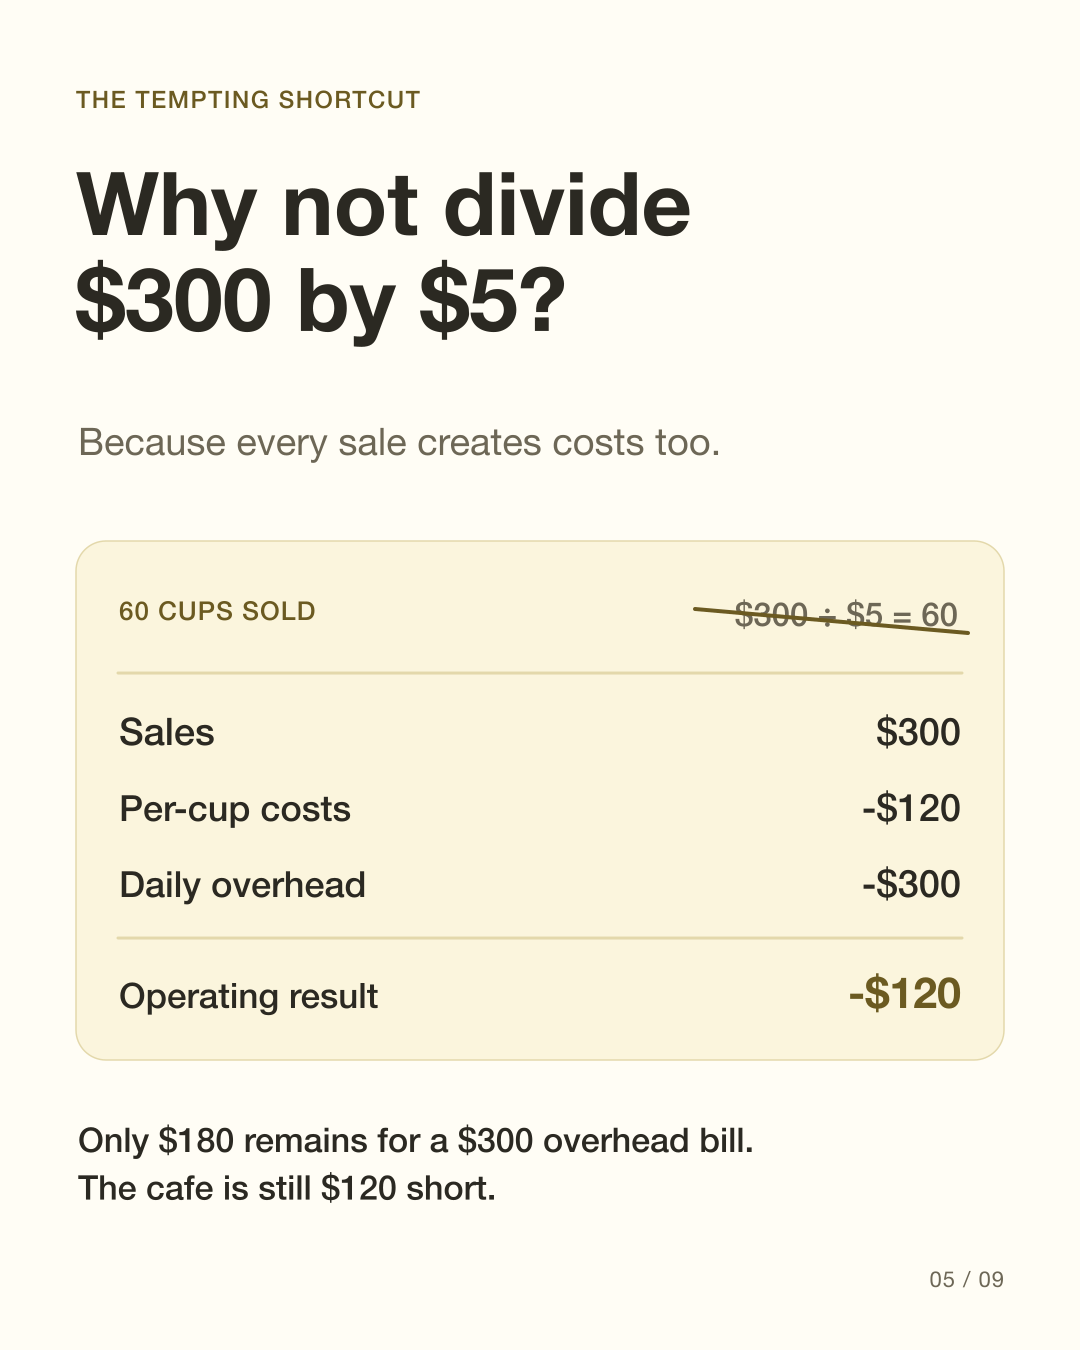
چرا تقسیم بر قیمت، جواب غلط میدهد؟
تقسیم ۳۰۰ دلار بر قیمت ۵ دلاری، عدد ۶۰ فنجان را میدهد. اما این فروشها ۱۲۰ دلار هزینه وابسته به فنجانها هم ایجاد میکنند. از درآمد ۳۰۰ دلاری، فقط ۱۸۰ دلار برای هزینه ثابت باقی میماند. پس از کسر ۳۰۰ دلار هزینه ثابت، مدل هنوز ۱۲۰ دلار زیان عملیاتی دارد. کل درآمد فروش برای پوشش هزینه ثابت در دسترس نیست.
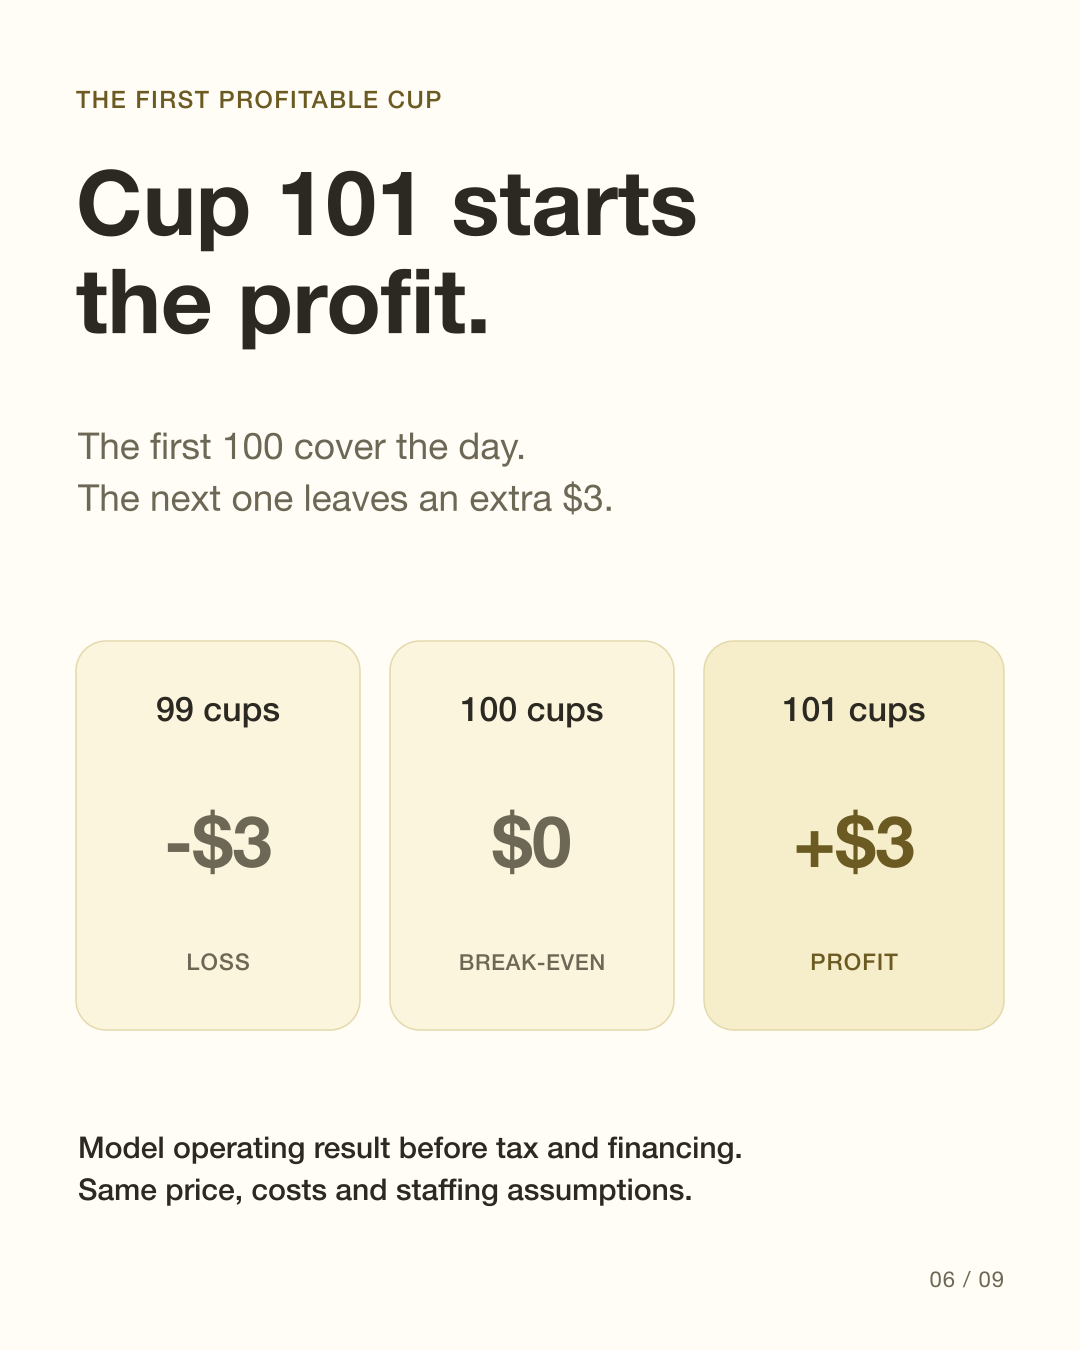
بعد از فنجان صدم چه میشود؟
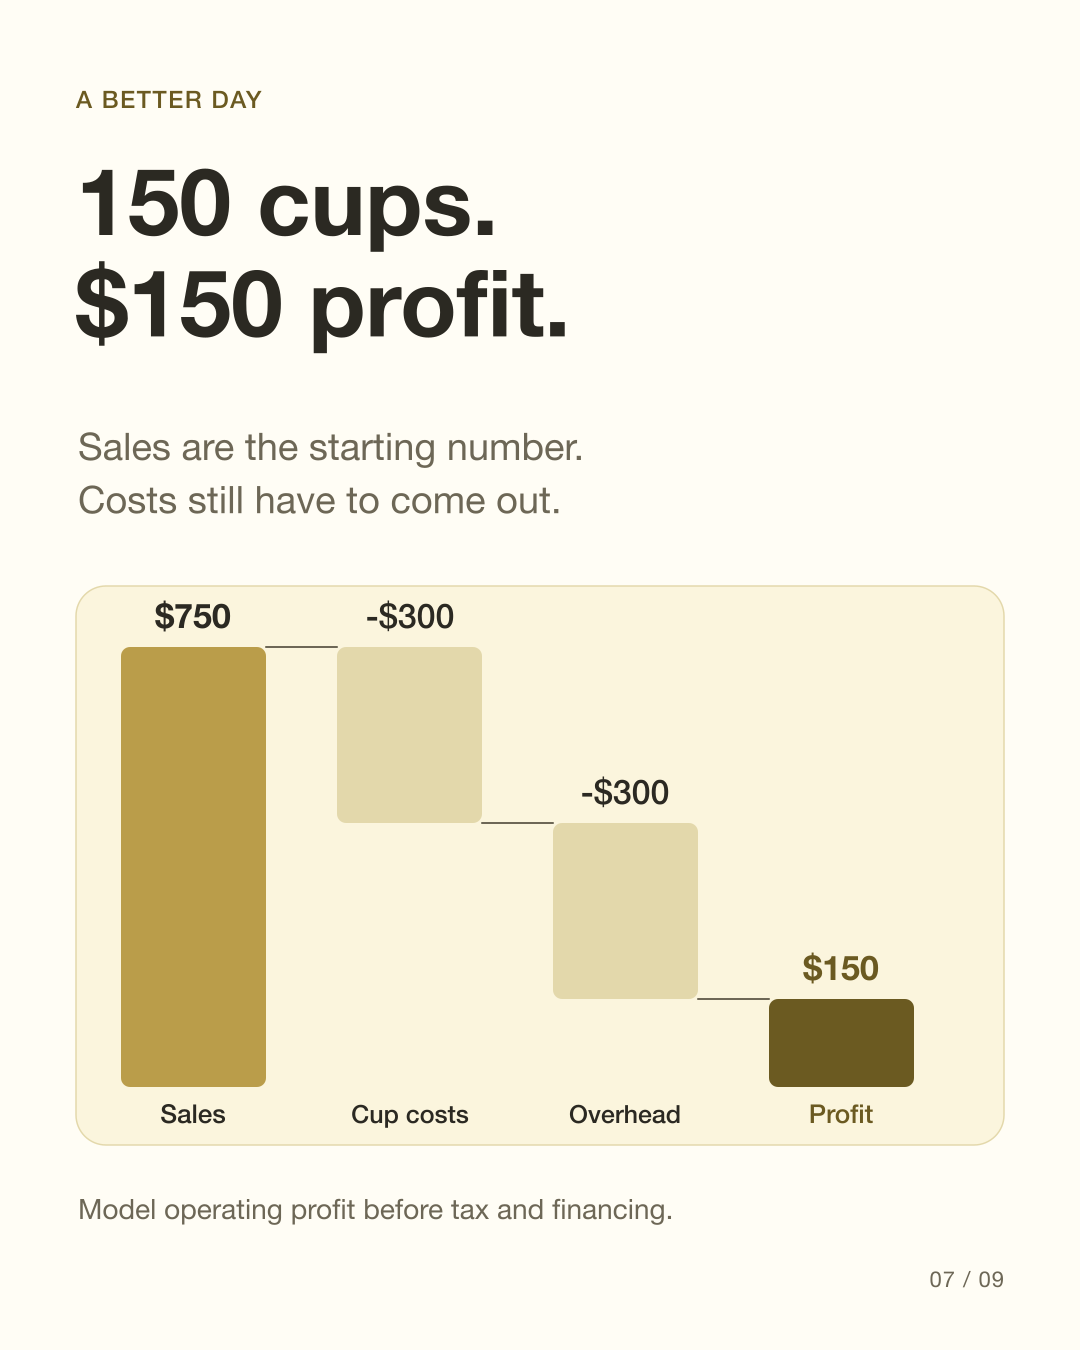
در ۹۹ فنجان، نتیجه عملیاتی ۳ دلار زیان است. در ۱۰۱ فنجان، مبلغ باقیمانده ۳۰۳ دلار، هزینه ثابت ۳۰۰ دلاری را پوشش میدهد و ۳ دلار سود عملیاتی میماند. در ۱۵۰ فنجان، محاسبه چنین است: ۷۵۰ دلار درآمد - ۳۰۰ دلار هزینه فنجانها - ۳۰۰ دلار هزینه ثابت = ۱۵۰ دلار سود عملیاتی. این نتایج پیش از مالیات و هزینه تأمین مالی هستند و دستمزد صاحب کافه از قبل در هزینه ثابت لحاظ شده است.
منبع: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
قیمت کمتر، هدف فروش را تغییر میدهد
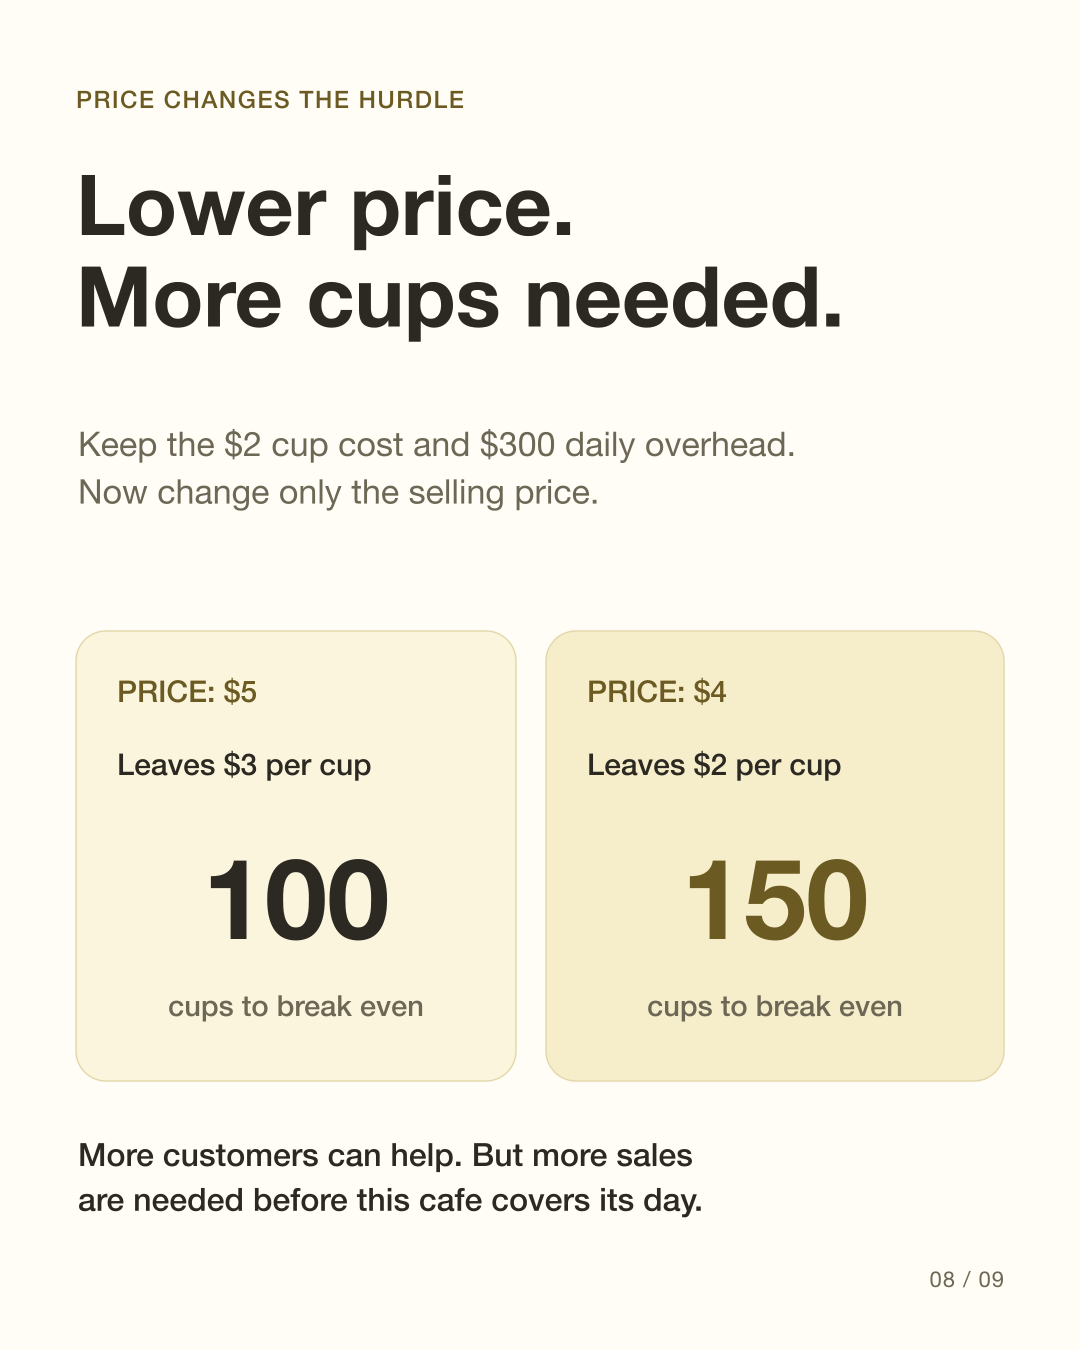
قیمت را به ۴ دلار کاهش دهید و هزینه ۲ دلاری هر فنجان و هزینه ثابت روزانه ۳۰۰ دلاری را ثابت نگه دارید. مبلغ باقیمانده هر فروش به ۲ دلار میرسد، پس نقطه سربهسر میشود: ۳۰۰ ÷ ۲ = ۱۵۰ فنجان. قیمت کمتر ممکن است مشتری جذب کند، اما تعداد فروش لازم برای پوشش این هزینهها را هم بالا میبرد. این مثال درباره تقاضا پیشبینی نمیکند.
منبع: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
از پرسش استفاده کنید، نه از عدد فرضی
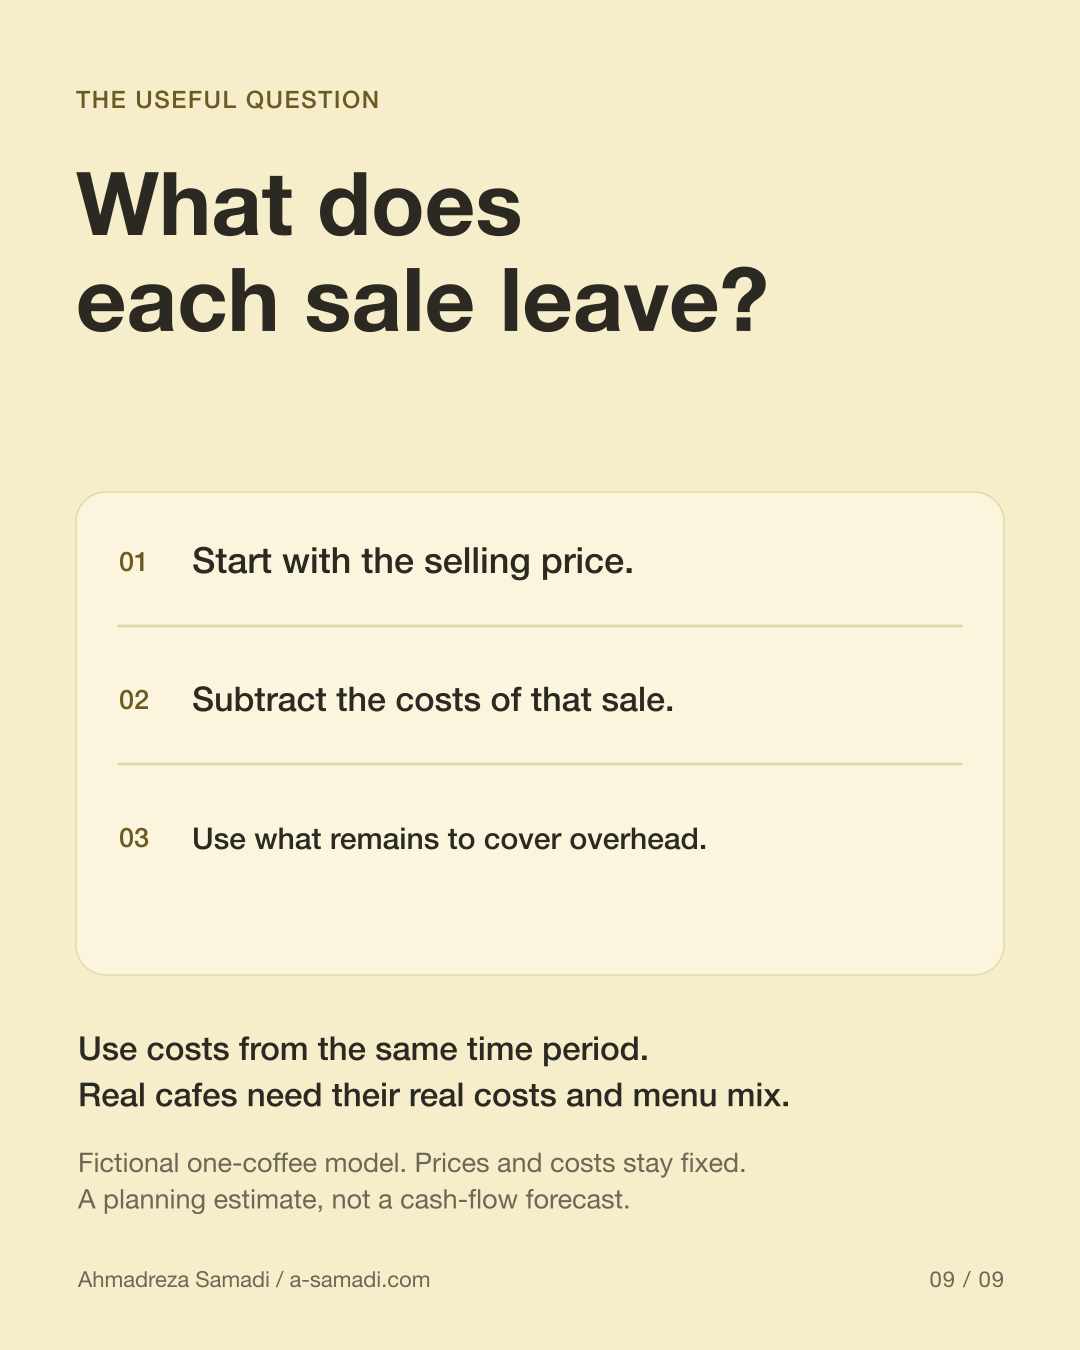
هزینه هر فروش را از قیمت کم کنید؛ سپس هزینه ثابت دوره را بر این مبلغ مثبت تقسیم کنید. هزینهها باید مربوط به یک بازه زمانی باشند و اگر جواب کسری از یک واحد شد، آن را رو به بالا گرد کنید. همه مبالغ اینجا فرضی و به دلار آمریکا هستند. مدل، یک محصول، قیمت و هزینه ثابت و ظرفیت کافی کارکنان برای حجم فروش نشاندادهشده را فرض میکند. کافه واقعی باید هزینه واقعی، ترکیب منو، دورریز، تقاضا و محدودیت کارکنان را بررسی کند؛ بعضی هزینهها با رشد فروش پلهای افزایش مییابند. نقطه سربهسر برآوردی برای برنامهریزی است، نه پیشبینی جریان نقدی یا زمان بازگشت سرمایه اولیه.
منبع: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
توضیح در اسلایدها
این نمودارهای اصلی سازوکار را توضیح میدهند. متن کاروسل به انگلیسی است.
نمایش هر 9 اسلاید انگلیسی
دانلود کاروسل انگلیسی به صورت PDF
منابع
منابع اصلی در ۱۰ اکتبر ۲۰۲۶ بررسی شدند. پشتیبانی و رفتار محصولات میتواند متفاوت باشد.