 أحمدرضا صمدي / الرئيسية
شرح مبسّط للتكنولوجيا اليومية
كم كوب قهوة يجب أن يبيع المقهى قبل أن يحقق ربحًا؟
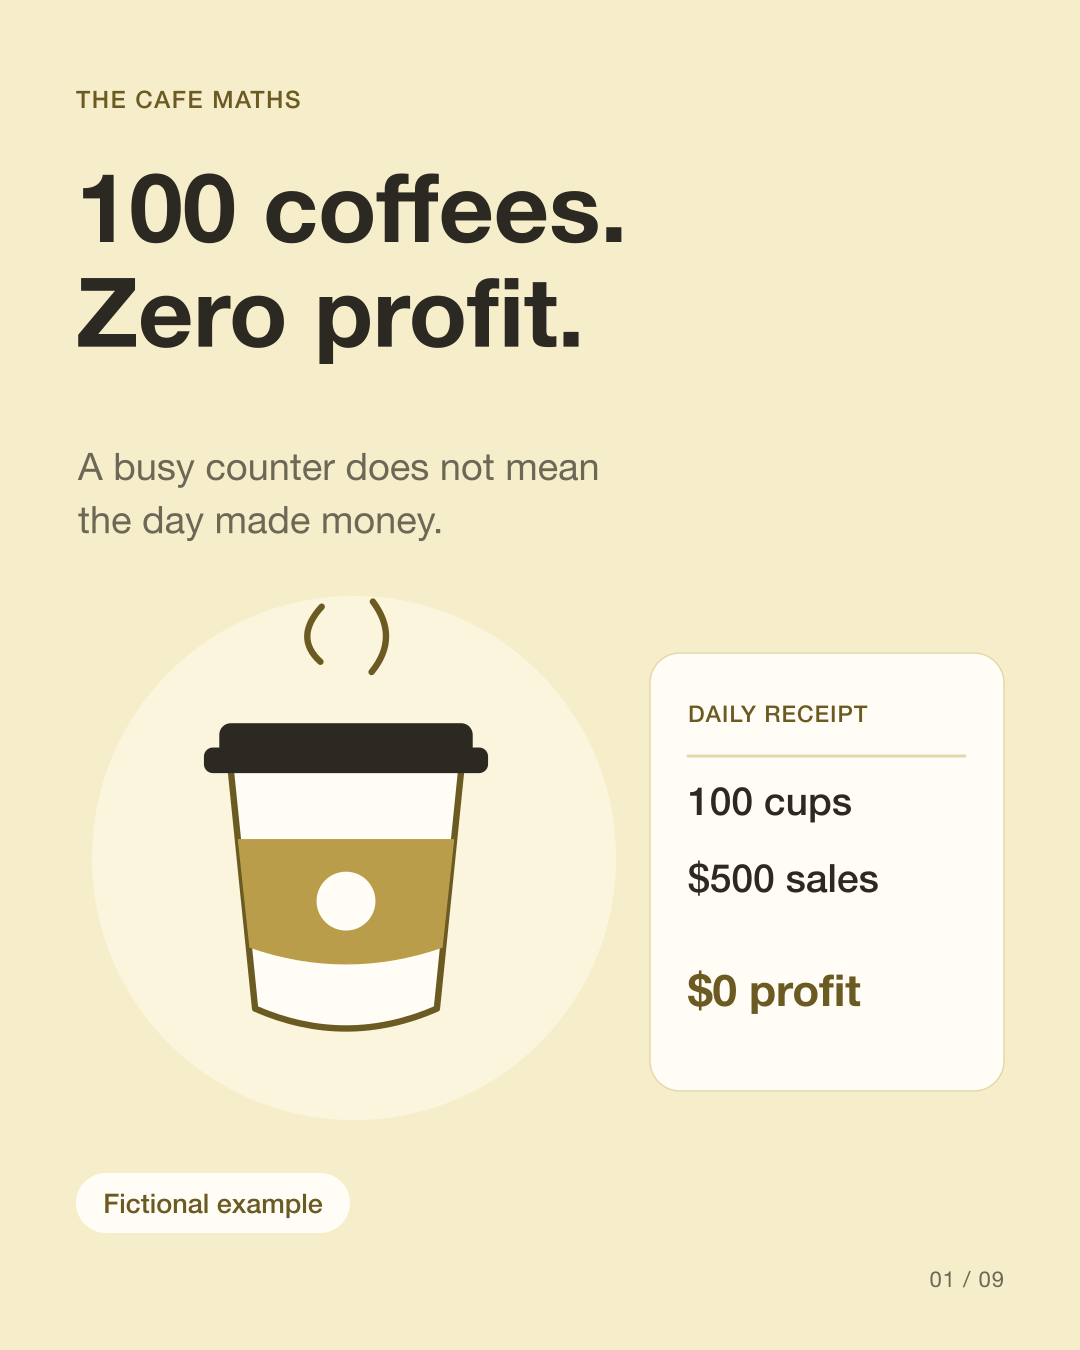
مئة كوب قهوة، وخمسمئة دولار من المبيعات، وصفر ربح تشغيلي. قد يغطّي ازدحام المقهى تكاليف اليوم فقط. لنفهم الحساب من خلال مقهى افتراضي واحد.
السعر
٥ دولارات لكل قهوة.
المساهمة
تبقى ٣ دولارات بعد خصم دولارين من تكاليف كل بيع.
التعادل
١٠٠ كوب تغطّي ٣٠٠ دولار من التكاليف الثابتة اليومية.
يبدأ اليوم بالتكاليف
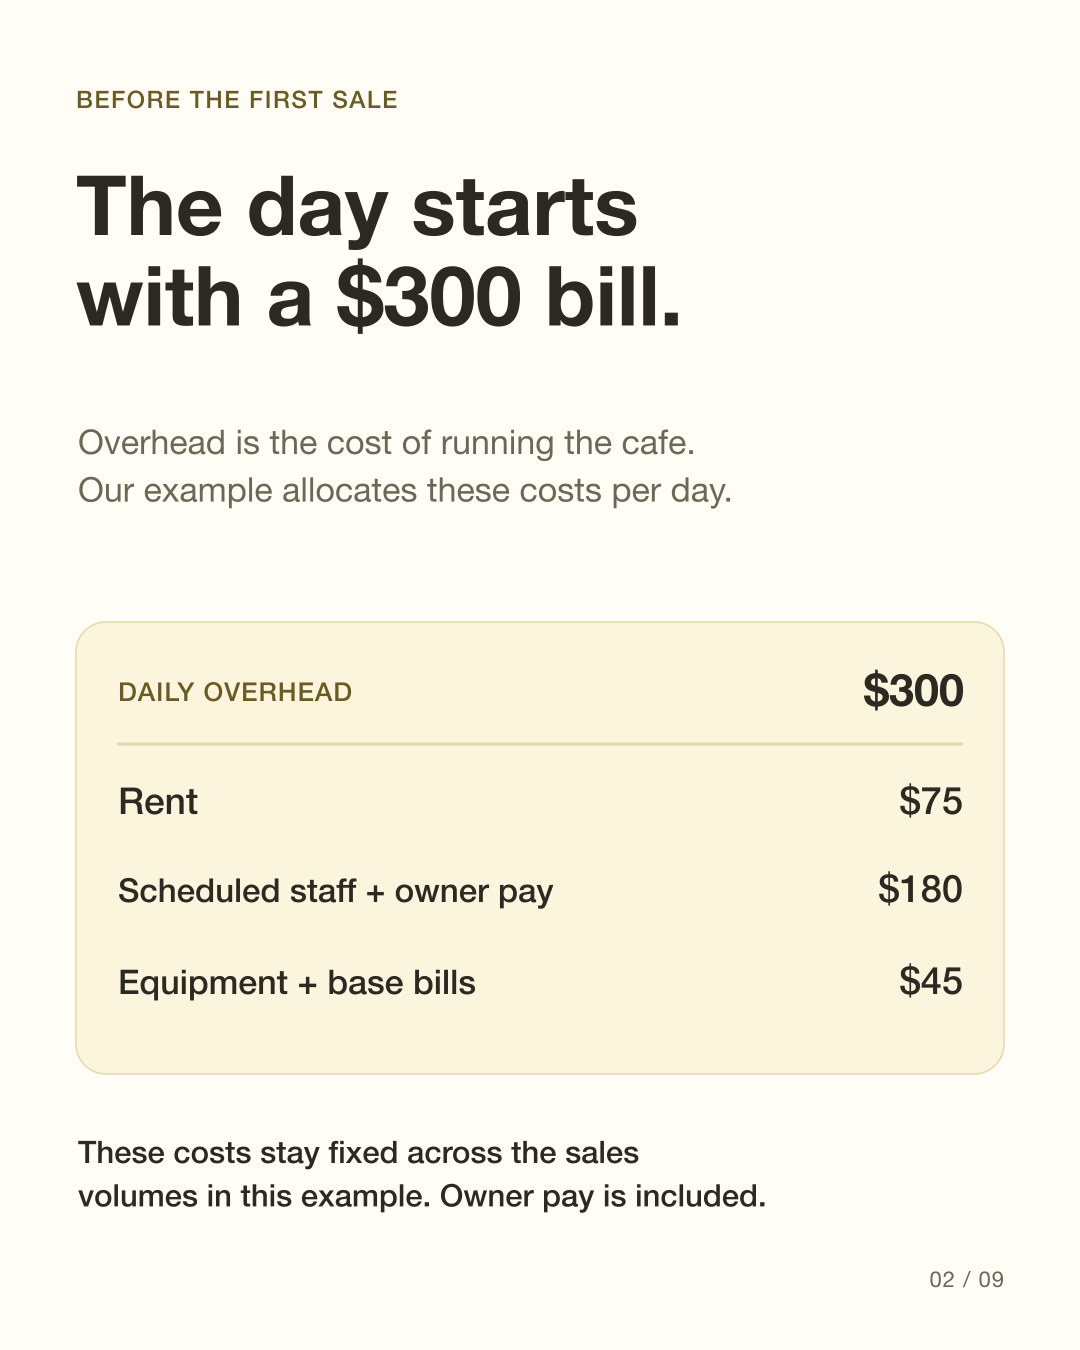
يبيع مقهانا الافتراضي نوعًا واحدًا من القهوة فقط. يخصّص لكل يوم عمل ٣٠٠ دولار من التكاليف الثابتة: ٧٥ دولارًا للإيجار، و١٨٠ دولارًا لأجور العاملين وصاحب المقهى المجدولة، و٤٥ دولارًا للمعدات والفواتير الأساسية. هذه تكاليف تشغيل النشاط، منفصلة عن تكلفة كل عملية بيع. تبقى ثابتة ضمن أحجام المبيعات المعروضة في هذا المثال.
المصدر: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
بيع بقيمة ٥ دولارات لا يترك ٥ دولارات
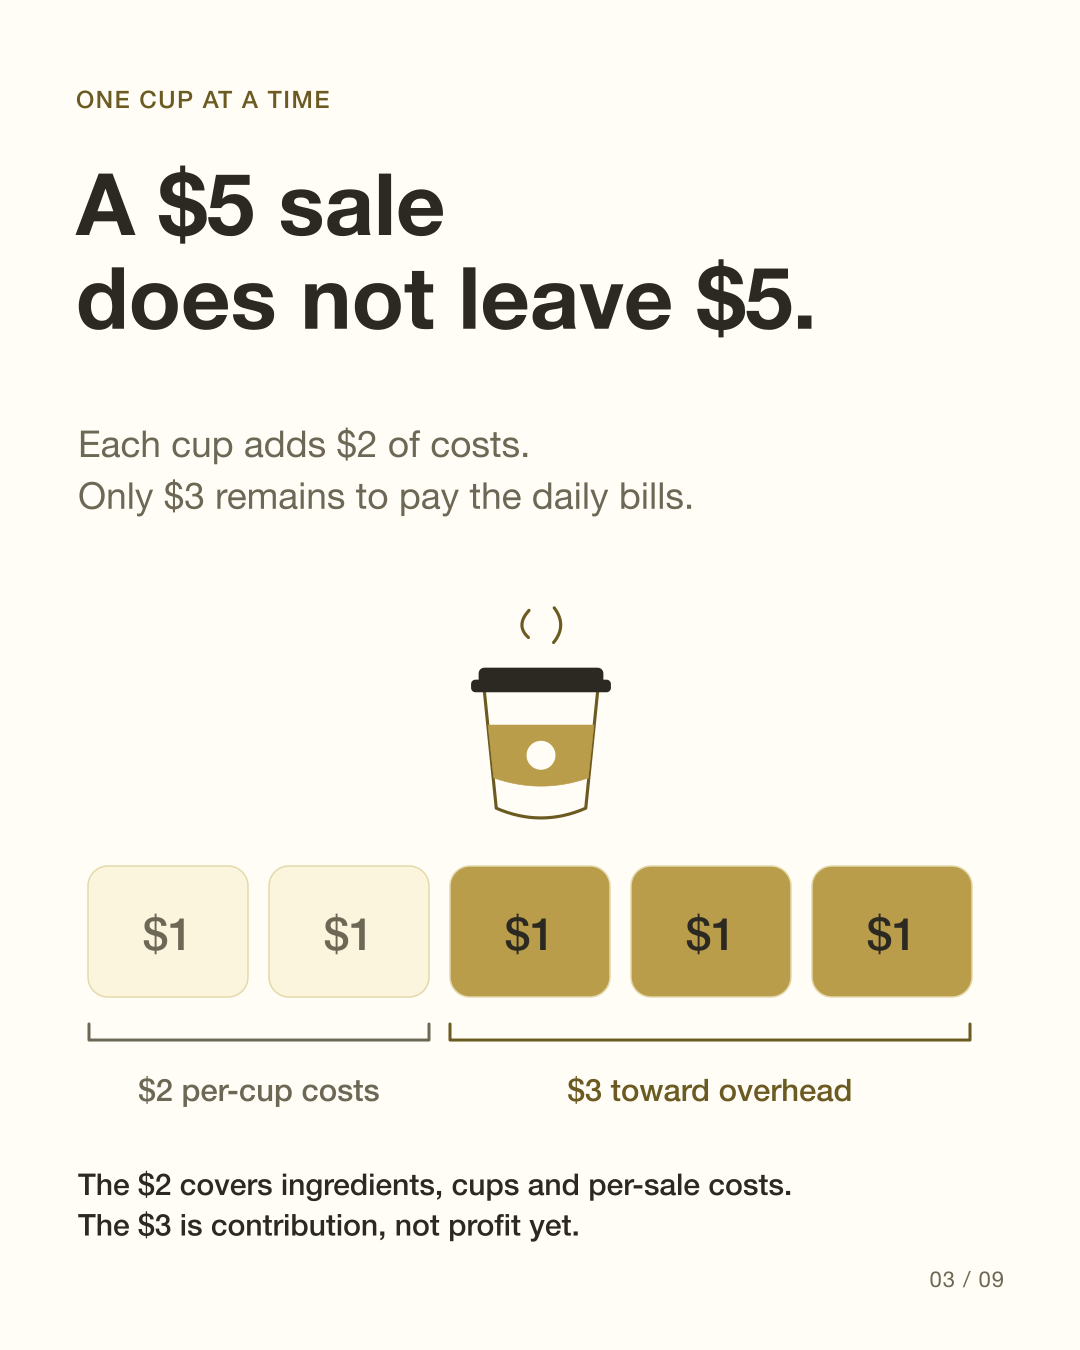
يضيف كل كوب دولارين من التكاليف: المكونات والكوب وكل التكاليف المفترضة المرتبطة بالبيع، ومنها رسوم الدفع. بعد طرحها من السعر البالغ ٥ دولارات، تبقى ٣ دولارات لتغطية تكاليف اليوم الثابتة. هذا المبلغ هو هامش المساهمة لكل كوب. وليس ربحًا ما دامت التكاليف الثابتة لم تُغطَّ بعد.
المصدر: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
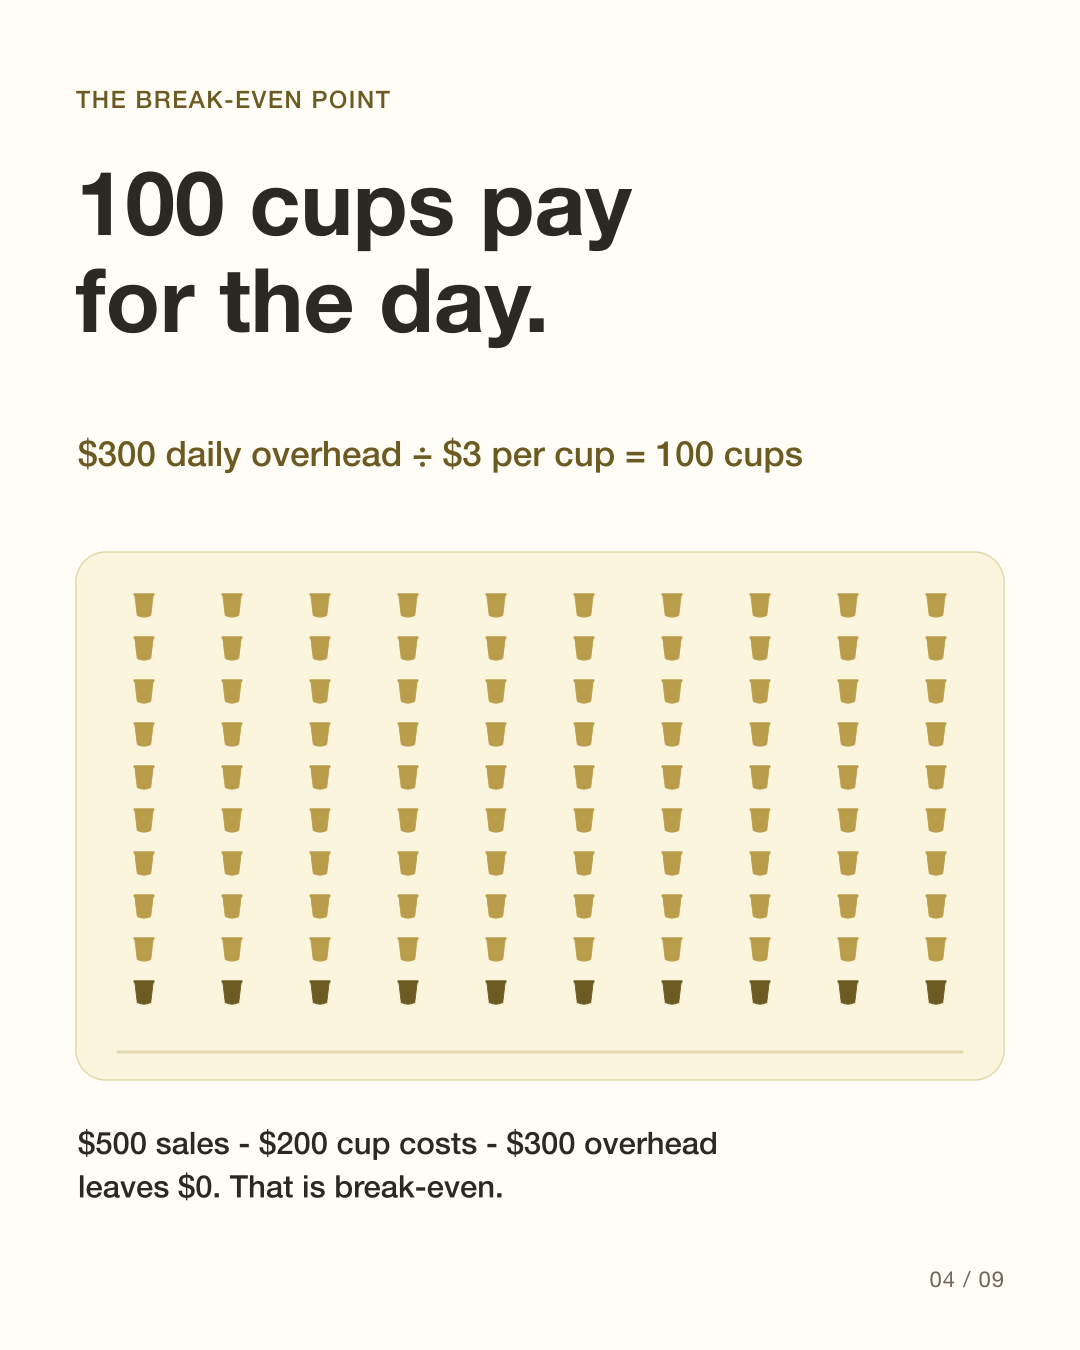
١٠٠ كوب تغطّي تكلفة اليوم
اقسم التكاليف الثابتة اليومية على هامش المساهمة لكل كوب: ٣٠٠ ÷ (٥ - ٢) = ١٠٠ كوب. عند بيع ١٠٠ قهوة، تبلغ الإيرادات ٥٠٠ دولار، وتكاليف الأكواب ٢٠٠ دولار، والتكاليف الثابتة ٣٠٠ دولار. النتيجة صفر. هذه نقطة التعادل: تغطّي المبيعات التكاليف التشغيلية في النموذج، من دون ربح أو خسارة تشغيلية.
المصدر: U.S. Small Business Administration: Break-even point
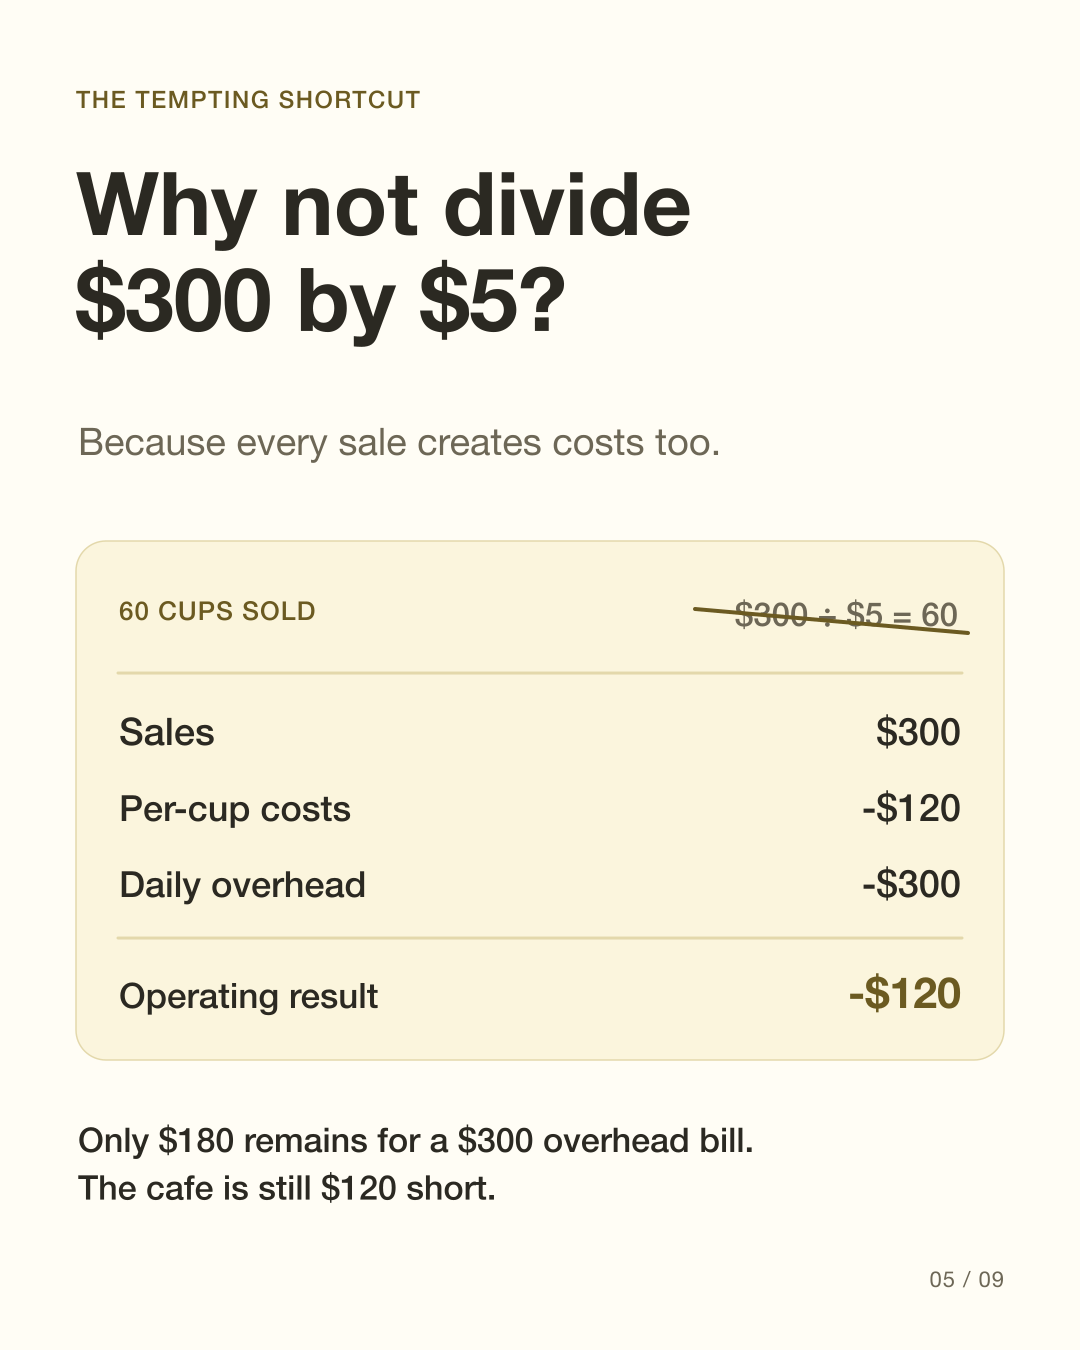
لماذا تعطي القسمة على السعر جوابًا خاطئًا؟
قسمة ٣٠٠ دولار على سعر ٥ دولارات توحي بأن ٦٠ كوبًا تكفي. لكن هذه المبيعات تضيف أيضًا ١٢٠ دولارًا من تكاليف الأكواب. فلا يتبقى من إيرادات ٣٠٠ دولار سوى ١٨٠ دولارًا للتكاليف الثابتة. وبعد خصم ٣٠٠ دولار من التكاليف الثابتة، يبقى النموذج عند خسارة تشغيلية قدرها ١٢٠ دولارًا. ليست الإيرادات كلها متاحة لتغطية التكاليف الثابتة.
المصدر: U.S. Small Business Administration: Break-even point
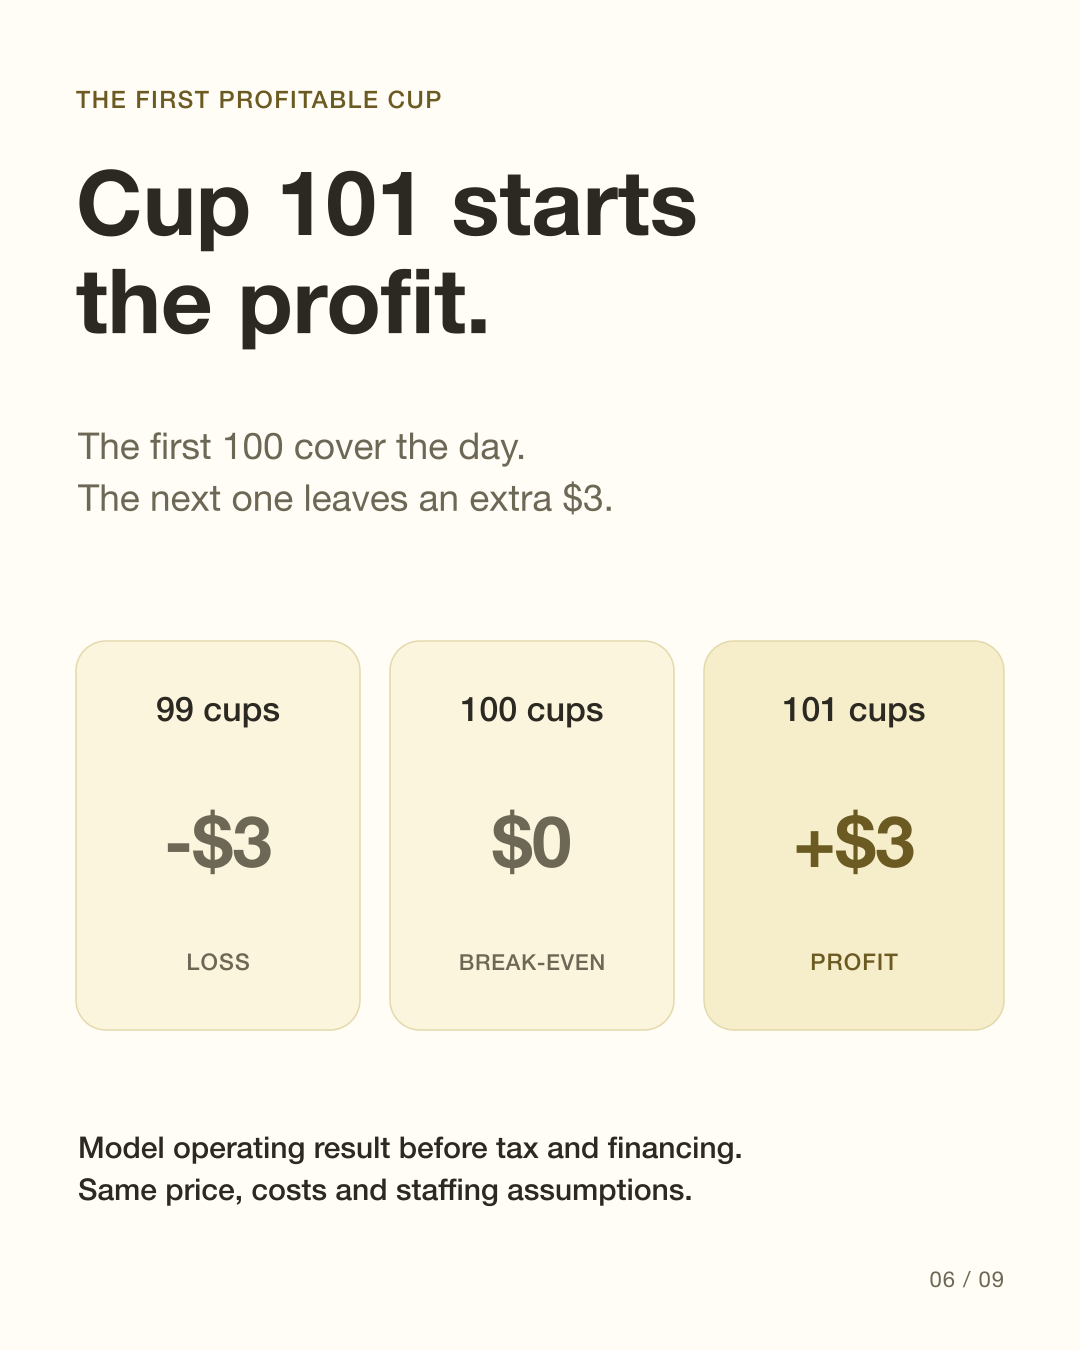
ماذا يحدث بعد الكوب المئة؟
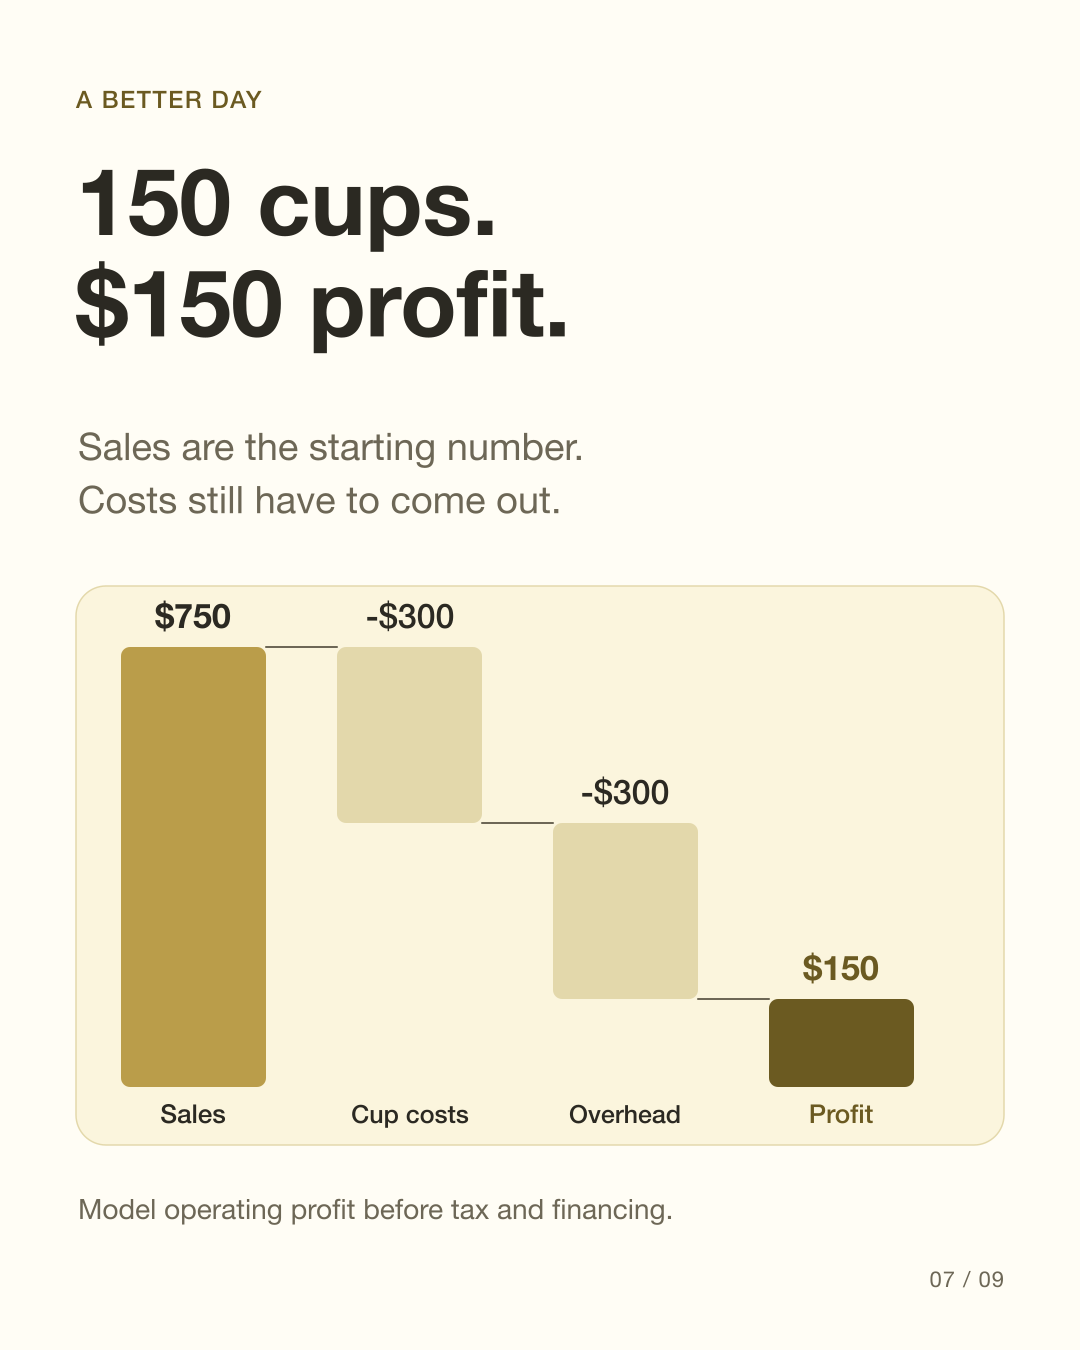
عند ٩٩ كوبًا، تكون النتيجة التشغيلية خسارة قدرها ٣ دولارات. وعند ١٠١ كوب، تغطّي المساهمة البالغة ٣٠٣ دولارات التكاليف الثابتة البالغة ٣٠٠ دولار وتترك ربحًا تشغيليًا قدره ٣ دولارات. وعند ١٥٠ كوبًا: ٧٥٠ دولارًا من الإيرادات - ٣٠٠ دولار لتكاليف الأكواب - ٣٠٠ دولار للتكاليف الثابتة = ١٥٠ دولارًا من الربح التشغيلي. هذه النتائج قبل الضرائب وتكاليف التمويل، وأجر صاحب المقهى محسوب أصلًا ضمن التكاليف الثابتة.
المصدر: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
السعر الأقل يغيّر الهدف
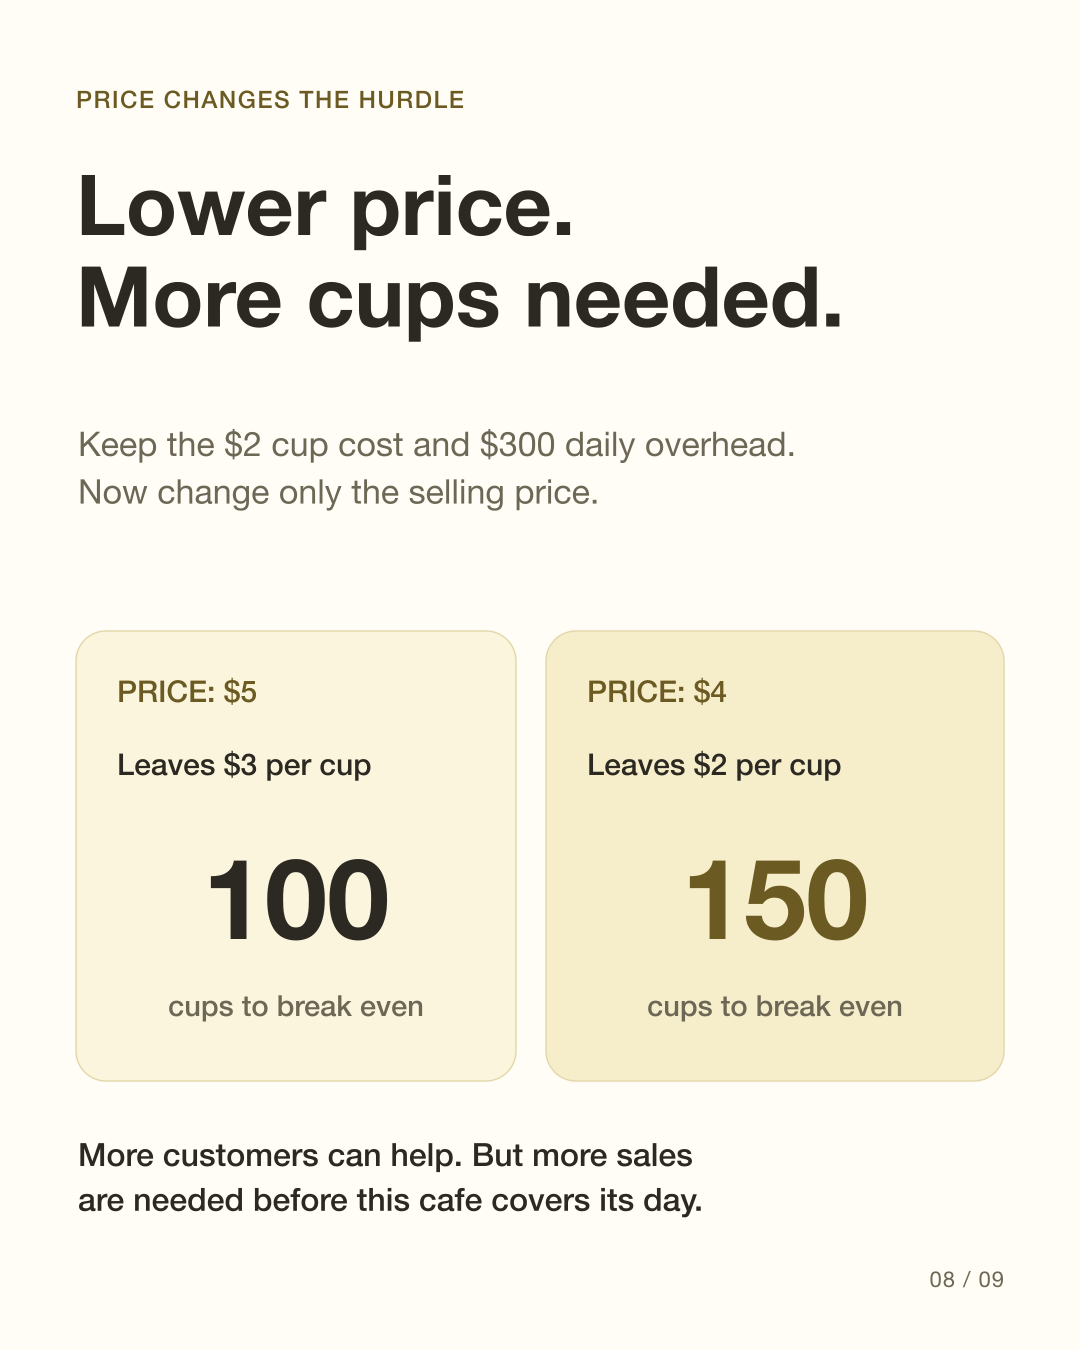
اخفض السعر إلى ٤ دولارات مع إبقاء تكلفة الكوب عند دولارين والتكاليف الثابتة اليومية عند ٣٠٠ دولار. ينخفض هامش المساهمة إلى دولارين، فتكون نقطة التعادل: ٣٠٠ ÷ ٢ = ١٥٠ كوبًا. قد يجذب السعر الأقل عملاء، لكنه يرفع أيضًا عدد المبيعات اللازمة لتغطية هذه التكاليف. لا يقدّم هذا المثال توقعًا للطلب.
المصدر: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
استخدم السؤال، لا الرقم الافتراضي
اطرح تكلفة البيع الواحد من السعر، ثم اقسم التكاليف الثابتة للفترة على المبلغ الموجب المتبقي. استخدم الفترة الزمنية نفسها، وقرّب الناتج إلى العدد الصحيح الأعلى عند الحاجة. كل المبالغ هنا افتراضية وبالدولار الأمريكي. يفترض النموذج منتجًا واحدًا وأسعارًا وتكاليف ثابتة وقدرة كافية لدى العاملين لأحجام المبيعات المعروضة. يحتاج المقهى الحقيقي إلى تكاليفه الفعلية ومزيج قائمة الطعام والهدر والطلب وحدود قدرة العاملين؛ وقد ترتفع بعض التكاليف على مراحل مع زيادة المبيعات. التعادل تقدير للتخطيط، وليس توقعًا للتدفق النقدي أو مقياسًا لاسترداد الاستثمار الأولي.
المصدر: U.S. Small Business Administration: Break-even point · University of Missouri Extension: Break-even Pricing, Revenue and Units
شاهد الشرح في الشرائح
تشرح هذه الرسومات الأصلية الآلية. نص الشرائح باللغة الإنجليزية.
عرض جميع الشرائح الإنجليزية: 9
تنزيل الشرائح الإنجليزية بصيغة PDF
المصادر
تمت مراجعة المراجع الأصلية في 10 أكتوبر 2026. قد يختلف دعم المنتجات وسلوكها.